


Aké sú povinnosti pri využívaní firemného auta na súkromné účely
Veľa zamestnávateľov poskytuje svojim zamestnancom možnosť využívať firemné auto aj na ich súkromné účely. Je to veľmi lákavé, avšak máloktorí vedia, čo sa s týmto benefitom naozaj spája.
 Dávid KernRedaktor Magazínu Autobazar.EU


Veľa zamestnávateľov poskytuje svojim zamestnancom možnosť využívať firemné auto aj na ich súkromné účely. Je to veľmi lákavé, avšak máloktorí vedia, čo sa s týmto benefitom naozaj spája.
V nasledujúcom článku sa preto pokúsime načrtnúť si základné povinnosti, ktoré nám priblíži JUDr. Veronika Michalíková z advokátskej kancelárie AKMV(https://www.akmv.sk/).
Spôsob využitia firemného auta
Zamestnávateľ môže zamestnancovi umožniť využívať firemné motorové vozidlo dvomi spôsobmi. Môže to byť tak na služobné, ako aj súkromné účely, alebo výlučne na súkromné účely.
Dohoda medzi zamestnávateľom a zamestnancom
Na využívanie firemného auta zamestnancom (aj) na súkromné účely je potrebné, aby sa zamestnávateľ so zamestnancom na takomto benefite medzi sebou písomne dohodli. V praxi sa takáto situácia poväčšine rieši uzatvorením zmluvy o využívaní firemného motorového vozidla na súkromné účely (ďalej len „zmluva“). Obsahové náležitosti takejto zmluvy nie sú v žiadnom zákone výslovne zakotvené, avšak najideálnejšie je, ak sa v takejto zmluve uvedú minimálne nasledujúce údaje:
-
označenie zmluvných strán, t. j. zamestnávateľa a zamestnanca,
-
určenie účelu poskytnutia motorového vozidla zamestnancovi,
-
označenie príslušného motorového vozidla a uvedenie základných údajov o ňom (najmä jeho typ, EČV, vstupnú cenu, druh pohonných látok, výbavu a pod.),
-
určenie povinností tak zamestnávateľa, ako i zamestnanca,
-
určenie spôsobu náhrady prípadnej škody, ktorá by na motorovom vozidle v budúcnosti vznikla.
Považuje sa tento benefit za príjem?
Pri oboch vyššie načrtnutých spôsoboch využitia firemného auta sa tento benefit zo strany zamestnávateľa považuje podľa zákona o dani z príjmov za nepeňažný príjem zamestnanca. Konkrétne podľa § 5 ods. 3 písm. a) zákona o dani z príjmov sa do príjmov zamestnanca zarátava v takejto výške:
a) počas ôsmich bezprostredne po sebe nasledujúcich kalendárnych rokov od zaradenia motorového vozidla do užívania vrátane, suma vo výške 1 %
-
prvom roku zo vstupnej ceny (§ 25) motorového vozidla zamestnávateľa, poskytnutého na používanie na služobné a súkromné účely za každý aj začatý kalendárny mesiac
-
nasledujúcich siedmich kalendárnych rokoch zo vstupnej ceny motorového vozidla podľa prvého bodu každoročne zníženej o 12,5 % k prvému dňu príslušného kalendárneho roka za každý aj začatý kalendárny mesiac jeho poskytnutia na používanie na služobné a súkromné účely, pričom na účely výpočtu nepeňažného príjmu sa vstupná cena motorového vozidla zamestnávateľa podľa prvého bodu zvýši aj o sumu technického zhodnotenia motorového vozidla vykonaného v týchto rokoch,…
Tento nepeňažný príjem sa teda, vzhľadom na vyššie uvedené, zamestnancovi zdaňuje počas obdobia ôsmich bezprostredne po sebe nasledujúcich kalendárnych rokov. To znamená, že po tomto období sa už využívanie takéhoto motorového vozidla nebude považovať za jeho nepeňažný príjem.
Aké povinnosti súvisia s týmto benefitom?
Rovnako ako je to v prípade peňažného príjmu zamestnanca, aj v prípade nepeňažného príjmu zamestnanca je podľa zákona o dani z príjmu tento druh príjmu zdaňovaný. Okrem dane však musí zamestnanec rovnako pri takomto benefite zaplatiť i odvody v príslušnej výške.
V súvislosti so zdaňovaním tohto nepeňažného príjmu chceme ešte upozorniť na fakt, že v ustanovení sa v súvislosti s povinnosťou platiť z takéhoto nepeňažného príjmu daň hovorí o „každom aj začatom kalendárnom mesiaci poskytnutia motorového vozidla zamestnancovi na služobné a súkromné účely.“ Zjednodušene povedané to znamená, že ak by zamestnanec motorové vozidlo použil na súkromné účely hoci aj len jeden deň v príslušnom kalendárnom mesiaci, aj v takomto prípade by sa to podľa zákona o dani z príjmov považovalo za jeho nepeňažný príjem, ktorý by sa musel zdaniť.
Záverom je potrebné uviesť, že medzi povinnosti zamestnanca pri využívaní firemného motorového vozidla (aj) na súkromné účely patrí nielen povinnosť evidencie najazdených kilometrov, ale aj následná úhrada spotrebovaných pohonných látok počas využívania firemného motorového vozidla výlučne na súkromné účely, pokiaľ sa so zamestnávateľom nedohodne inak.
Zdroj: Právnu poradňu pripravila advokátska kancelária AKMV www.akmv.sk
Zdroj foto: thebalancesmb.com
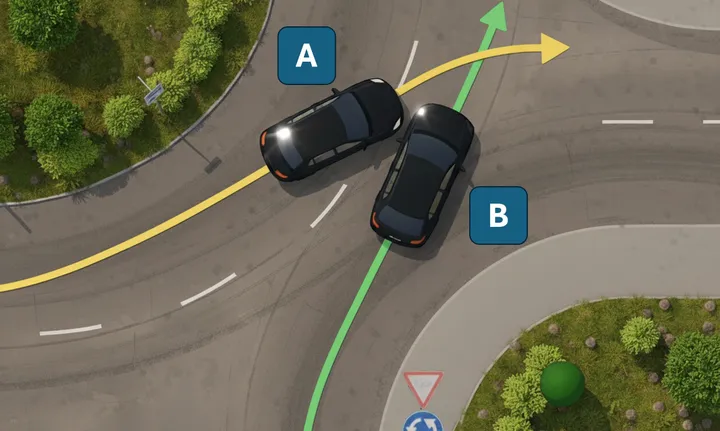
Ako funguje prednosť v pruhoch na kruhovom objazde. Vodiči robia chybu, keď sa riadia inštinktom
Na viacpruhových kruhových objazdoch vznikajú denne desiatky nebezpečných situácií. Vodiči sa hádajú, trúbia na seba a každý je presvedčený, že má prednosť. Pravda je však len jedna. Zákon jasne hovorí, kto musí komu ustúpiť. Stačí poznať základné pravidlá radenia v pruhu a väčšina kolízií by vôbec nenastala.
Predávate auto v hotovosti? Pozor na limit. V krajnom prípade riskujete pokutu až 10 000 eur
Predaj auta za hotovosť môže na prvý pohľad pôsobiť ako najjednoduchšie riešenie. Pri vyšších sumách však treba sledovať zákonné limity, ktoré sa líšia podľa toho, či obchod prebieha medzi dvoma súkromnými osobami, alebo doň vstupuje firma či živnostník. V opačnom prípade môže predávajúci alebo kupujúci riskovať vysokú pokutu.
Trúbenie v meste je porušením zákona, ktoré možno pokutovať v blokovom konaní
Trúbenie patrí medzi najbežnejšie reakcie vodičov v premávke. Mnohí však netušia, že klaksón nemožno používať podľa vlastného uváženia. Slovenský zákon presne stanovuje, kedy smiete použiť zvukové výstražné znamenie a kedy už riskujete pokutu. Platí to aj pre situácie, ktoré zažil azda každý vodič. Napríklad keď vozidlo pred vami stojí na zelenej alebo keď vás v kolóne premôže netrpezlivosť.
Mobil za volantom bude vodičov bolieť viac. Pokuta môže prísť aj bez zastavenia policajtom
Používanie mobilu za volantom sa má po novom riešiť prísnejšie. Schválená novela zákona o cestnej premávke dopĺňa tento priestupok do režimu objektívnej zodpovednosti držiteľa vozidla. Ak porušenie zachytí zákonom určené technické zariadenie, pokuta môže prísť aj bez toho, aby vodiča zastavil policajt priamo na ceste.
Prešli ste STK? Aj tak vás môžu poslať na ďalšiu kontrolu. Pokuta môže narásť až na 1 500 eur
Väčšina vodičov netuší, že ani úspešne absolvovaná technická či emisná kontrola nemusí znamenať definitívny koniec. Kontrolóri môžu vozidlo vybrať na takzvanú „otočku“, teda opakovanú kontrolu slúžiacu na preverenie práce stanice STK alebo EK. Ministerstvo dopravy teraz navrhuje výrazné sprísnenie pravidiel. Odmietnutie takejto kontroly by už nemuselo znamenať len pokutu, ale aj stratu platnosti technickej alebo emisnej kontroly.
Parkovať na chodníku môžete aj dnes, ak to dovoľujú dopravné značky. Ale čo inde? Majú taxikári, kuriéri či motorkári špeciálne výhody?